Taxe abri de jardin : dépasser 5 m² ne taxe pas seulement les mètres carrés en plus
Publié par : Éléonore Devergnat — Rédactrice en chef
Un abri de jardin clos et couvert peut entraîner le paiement d’une taxe d’aménagement lorsqu’il dépasse 5 m² et comporte une surface sous une hauteur de plafond d’au moins 1,80 m. Ce n’est pas une taxe annuelle spécifique aux cabanons : elle est liée à la construction. Son montant dépend de la surface taxable, du barème annuel et des taux locaux. Une éventuelle incidence sur la taxe foncière doit être examinée séparément.
Les critères à vérifier sur votre abri avant de parler de montant
Le matériau ne décide pas de l’imposition : bois, métal ou résine, le raisonnement reste le même. Il faut examiner la configuration réelle de l’abri et les autorisations nécessaires, plutôt que son appellation commerciale.
Surface intérieure, hauteur et fermeture : trois vérifications distinctes
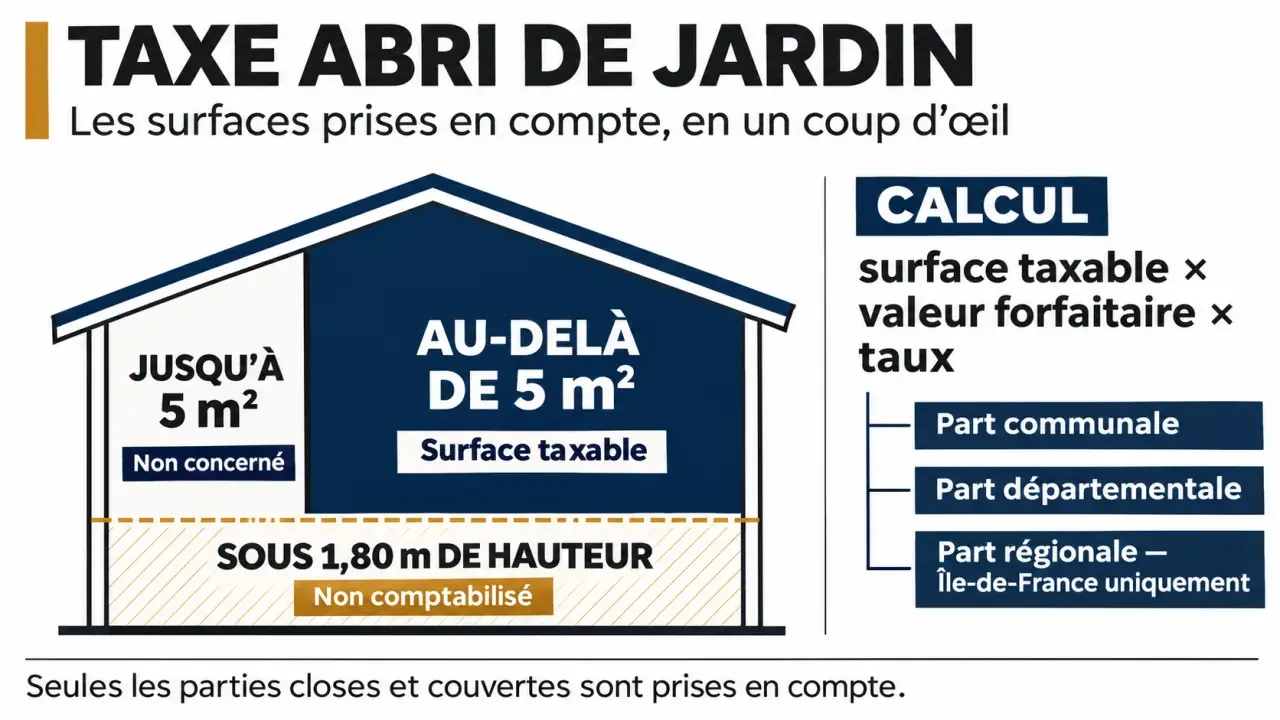
La surface taxable correspond aux surfaces closes et couvertes, mesurées au nu intérieur des façades, sous une hauteur de plafond d’au moins 1,80 m. Les dimensions extérieures indiquées sur une fiche produit ne suffisent donc pas. Avec une toiture en pente, les parties trop basses ne sont pas comptabilisées dans cette surface.
Le seuil de 5 m² n’est pas une franchise à déduire. Si votre abri présente 8 m² de surface taxable et entre dans le champ de la taxe, le calcul porte sur 8 m², et non sur les seuls 3 m² supplémentaires.
| Configuration | Conséquence à examiner |
|---|---|
| Petit abri ne dépassant pas 5 m² | Exonération de taxe d’aménagement applicable aux petites constructions. |
| Abri clos et couvert dépassant 5 m² | Taxation possible sur toute la surface taxable, sauf exonération. |
| Parties sous une hauteur inférieure à 1,80 m | Ces parties sont exclues de la surface taxable. |
| Auvent ouvert ou pergola non close | Pas de surface taxable close et couverte à ce titre ; les règles d’urbanisme restent à vérifier. |
L’autorisation d’urbanisme reste une question distincte
Dans le cas courant, un abri dépassant 5 m² et ne dépassant pas 20 m² relève d’une déclaration préalable ; au-delà, un permis de construire est généralement nécessaire. L’emprise au sol, la surface de plancher et la localisation doivent toutefois être vérifiées auprès de la mairie. En secteur protégé, des formalités peuvent être exigées même pour un petit abri. Une dispense de taxe ne signifie pas une dispense d’autorisation.
Le budget fiscal : barème 2026 et calcul des parts locales
La taxe d’aménagement finance les équipements publics. Elle est due par le bénéficiaire de l’autorisation d’urbanisme. Son calcul ne repose ni sur le prix du kit ni sur le coût de la pose : un abri économique peut donc supporter la même taxe qu’un modèle plus cher de surface taxable identique.
En 2026, la valeur forfaitaire est de 892 € par m² hors Île-de-France et de 1 011 € par m² en Île-de-France. Ce barème est révisé annuellement en fonction de l’indice du coût de la construction publié par l’Insee. Il faut retenir le barème applicable à votre autorisation, pas automatiquement celui de l’année du paiement.
La formule, pour chaque part, est : surface taxable × valeur forfaitaire × taux applicable. Les parts s’additionnent, avec prise en compte des éventuelles exonérations propres à chacune.
- La part communale ou intercommunale présente généralement un taux de 1 % à 5 %, pouvant atteindre 20 % dans certains secteurs.
- Le taux départemental peut aller jusqu’à 2,5 %.
- En Île-de-France, une part régionale s’ajoute, avec un taux pouvant aller jusqu’à 1 %.
Exemple : pour un abri de 8 m² hors Île-de-France, avec un taux communal de 5 % et départemental de 2 %, sans exonération, le calcul donne : 8 × 892 × 7 % = 499,52 €. Cette estimation concerne la taxe d’aménagement ; elle ne préjuge pas d’autres impositions éventuellement applicables au projet.
Demandez les taux correspondant à l’adresse exacte du terrain : deux parcelles d’une même commune peuvent relever de secteurs différents. Le simulateur officiel permet ensuite de contrôler votre estimation.
Les exonérations à rechercher avant d’acheter le kit
Les petites constructions dont la surface ne dépasse pas 5 m² bénéficient d’une exonération de plein droit. Pour un modèle plus grand, la piste principale est l’exonération facultative locale des abris de jardin soumis à déclaration préalable. Elle suppose une délibération de la collectivité concernée.
Cette exonération peut être totale ou partielle. Surtout, elle ne s’applique pas nécessairement à toutes les parts : une commune peut exonérer sa propre part sans supprimer la part départementale. Demandez explicitement quelles collectivités ont voté une exonération et quelle proportion de surface elle couvre.
Les reconstructions à l’identique après destruction peuvent également bénéficier d’une exonération sous conditions, notamment dans un délai de 10 ans. Ce régime ne doit pas être assimilé au simple remplacement d’un vieux cabanon par un modèle différent : faites vérifier les caractéristiques du projet.
Un abri démontable n’est pas automatiquement exonéré. Le fait de pouvoir dévisser les panneaux ou de ne pas couler de dalle ne suffit pas. Une installation durable peut relever des autorisations et de la taxation habituelles. Les règles concernant les constructions réellement temporaires sont spécifiques ; une mention « mobile » sur une fiche commerciale ne constitue pas une garantie fiscale.
De la mairie aux impôts : organiser la déclaration et le paiement
Pour les autorisations relevant du régime actuel, les éléments nécessaires au calcul de la taxe doivent être déclarés dans les 90 jours suivant l’achèvement des travaux, depuis votre espace personnel sur impots.gouv.fr, dans le service « Biens immobiliers ». L’achèvement s’apprécie lorsque l’abri est utilisable conformément à sa destination.
Pensez au passage de relais entre la mairie et les services fiscaux : l’autorisation valide le projet au regard de l’urbanisme, tandis que la déclaration fiscale décrit ce qui a réellement été construit. Conservez un même dossier avec le plan coté, la surface intérieure, l’autorisation et la date d’achèvement. Cette continuité évite qu’une dimension extérieure figurant sur le devis soit reprise par erreur comme surface taxable.
La déclaration attestant l’achèvement et la conformité des travaux, lorsqu’elle est requise par la mairie, ne remplace pas cette démarche fiscale. Les deux formalités répondent à des objectifs différents.
- Jusqu’à 1 500 € de taxe d’aménagement, le paiement intervient en une seule échéance.
- Au-delà de 1 500 €, le paiement est réparti en 2 échéances.
- Pour un projet courant, le premier titre est émis à partir de 90 jours après l’achèvement ; le second intervient 9 mois après celui-ci.
Respectez les dates figurant sur les avis reçus. Si votre autorisation relève d’un ancien régime, le calendrier peut différer : ne transposez pas automatiquement les règles actuelles à un dossier ancien.
La taxe foncière : un effet annuel possible, à anticiper séparément
La taxe d’aménagement est ponctuelle, mais l’abri peut aussi modifier la valeur locative cadastrale utilisée pour calculer la taxe foncière. C’est notamment le cas lorsqu’il constitue une construction fixée au sol à demeure. Sa qualification dépend de ses caractéristiques réelles, et non uniquement de la présence d’une dalle ou de son caractère vendu en kit.
Une exonération temporaire de taxe foncière de 2 ans peut être applicable aux constructions nouvelles, sous conditions et avec des possibilités de limitation locale. La déclaration dans les 90 jours est importante pour préserver les droits éventuels. Elle ne garantit toutefois ni une exonération totale ni l’absence d’augmentation ultérieure.
Avant de commander, réunissez donc trois informations : la surface taxable exacte, les taux et exonérations à l’adresse du terrain, puis la qualification foncière envisagée. Vous disposerez ainsi d’un budget distinguant le coût immédiat de l’installation, la taxe d’aménagement et l’éventuelle charge fiscale annuelle.
- Taxe abri de jardin : dépasser 5 m² ne taxe pas seulement les mètres carrés en plus - 22 novembre 2026
- Pierre de décoration jardin : du granit pour le passage, de l’ardoise pour le contraste - 21 novembre 2026
- Rouleau d’isolation phonique : sol ou cloison, ne choisissez pas le mauvais matériau - 20 novembre 2026
Articles qui pourraient vous intéresser :
 Brise-vue plante : persistant, bambou, grimpante ou bac, quel choix pour se cacher vraiment ?
 Quel arbre à planter choisir selon l’ombre, le sol et la taille du jardin ?
 Studio de jardin habitable : isolation, autorisations et budget pour créer une vraie pièce
 Plante d’extérieur toute saison : du feuillage en hiver, pas forcément des fleurs toute l’année